大学生のバイトはいくらまで?2026年の年収の壁|扶養を外れない金額を年末前に確認
「103万円を超えたらダメ」と覚えているなら、その線はもう2回動いています。2026年は、本人の税金・親の税金・健康保険で線がばらばらの位置にあり、どれを越えると何が起きるのかもそれぞれ違います。越える前に、まず自分に関係する線がどれかを確かめます。
先に結論を書きます。19〜22歳で給与収入だけなら、2026年に意識すべき線は「150万円未満」です。 親の健康保険の扶養が外れる線で、ここさえ守れば、親の税金の控除(159万円まで満額)と自分の所得税(178万円まで0円)は自動的に越えません。年末に18歳の人と23歳以上の人は線が別(136万円・130万円)で、業務委託の場合はすべての線がもっと手前に来ます。
2026年の年収の壁は、この表だけ見ればいい
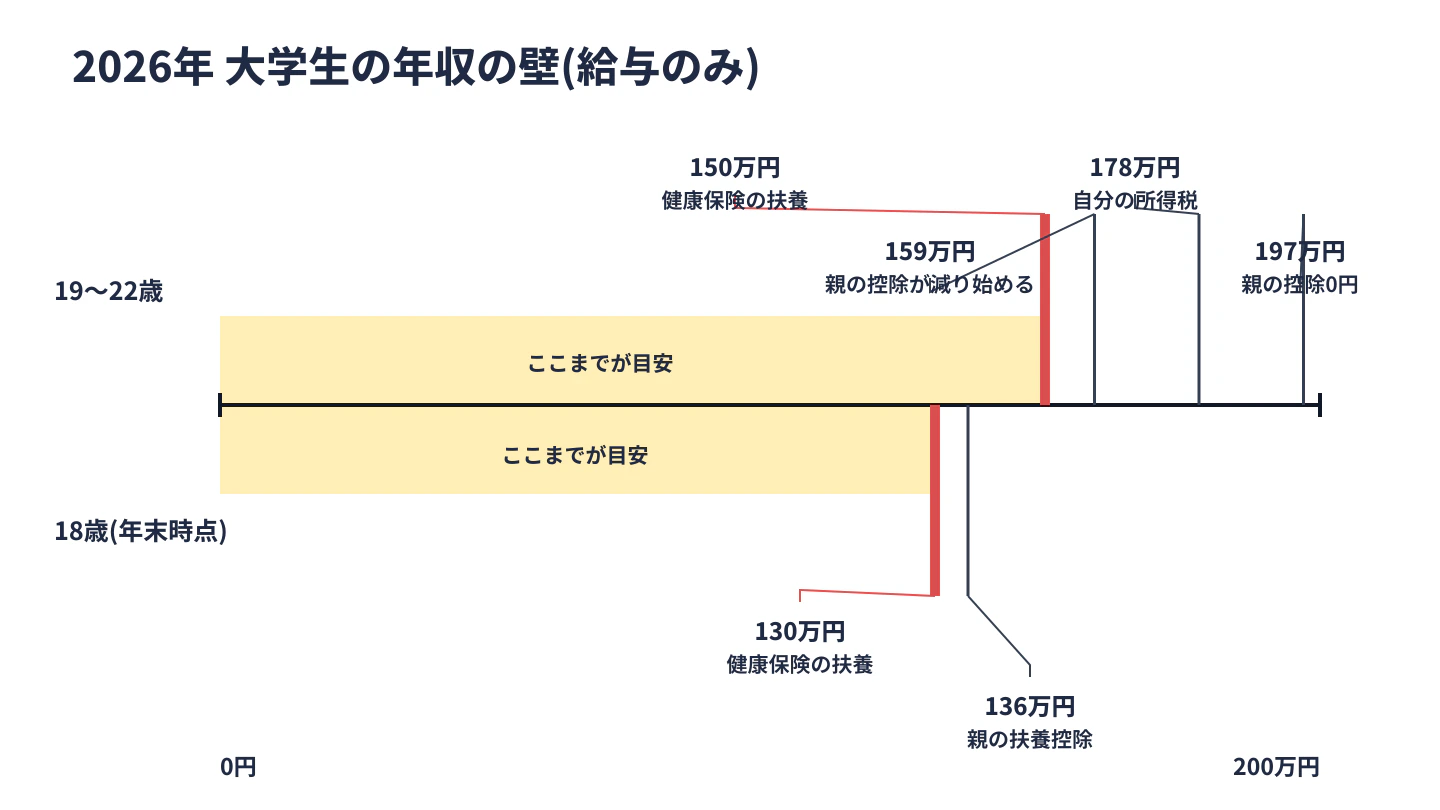
「年収の壁」は1本の線ではなく、誰の、どのお金が変わるかで位置が違います。大学生(給与収入のみ)に関係するのは次のとおりです。
| 年収(給与のみ) | 何が起きるか | 影響する人 |
|---|---|---|
| 約110万円台後半〜 | 住民税がかかり始める(地域で異なる) | 自分 |
| 130万円以上 | 健康保険の扶養から外れる(年末に18歳・23歳以上) | 親・自分 |
| 136万円超 | 親の扶養控除が外れる(年末に18歳・23歳以上) | 親の税金 |
| 150万円以上 | 健康保険の扶養から外れる(19〜22歳) | 親・自分 |
| 159万円超 | 親の控除が段階的に減る(19〜22歳) | 親の税金 |
| 178万円超 | 自分の所得税がかかり始める | 自分 |
| 197万円超 | 親の控除がゼロになる(19〜22歳) | 親の税金 |
年齢はどの線もその年の12月31日時点で判定します。税金の数字は2026年分から変わったもので、国税庁の案内によると2026年1月からの収入にさかのぼって適用され、12月の年末調整でまとめて精算されます。
自分の税金:所得税は178万円まで0円
2026年分は、給与収入178万円まで所得税がかかりません。 給与所得控除74万円と基礎控除104万円(どちらも2026・2027年分の特例込み。財務省の大綱)の合計です。特例は2年間の措置なので、来年以降も同じ数字だと決めつけないでください。
とはいえ178万円まで働くと、先に健康保険と親の控除の線を越えています。大学生にとっての「壁」は、自分の税金ではなく親側の線です。
住民税は所得税より手前からかかり、東京23区などではおおむね年収119万円を超えるあたりからです(地域でさらに低いこともあります)。ただし額は年数千円〜1万円台で、親の扶養には影響しません。 シフトを削ってまで守る線ではありません。
親の税金:19〜22歳は159万円まで控除が満額
子どもの収入が増えると、親が受けている控除が減り、親の税金が増えます。
19〜22歳の子には特定親族特別控除があり、親の控除は1円超えたら全部消えるのではなく、段階的に減ります。
| 子の給与収入(2026年分) | 親の控除額 |
|---|---|
| 159万円以下 | 63万円(満額) |
| 159万円超〜169万円以下 | 61万円→51万円 |
| 169万円超〜179万円以下 | 41万円→31万円 |
| 179万円超〜197万円以下 | 21万円→3万円 |
| 197万円超 | 0円 |
表の金額は親の所得から引ける額で、増える税金は「減った控除額 × 親の税率」です。親の所得税率が10%なら、控除が12万円減ると所得税は約1.2万円増えます(住民税も別に増えます)。
年末に18歳・23歳以上の人は、136万円が線
大学1年生は要注意です。 2026年12月31日に18歳の人(2008年1月2日以降生まれ)は特定親族特別控除の対象外で、親の扶養控除(38万円)が残るのは年収136万円以下まで。1円でも超えると控除がまるごと無くなります。12月31日に23歳以上の人(誕生日の早い4年生、浪人・留年した人、大学院生)も同じ線です。
健康保険の扶養:19〜22歳は150万円未満
大学生にとって最も影響の大きい線です。 親の健康保険の扶養から外れると、自分で国民健康保険などに入り、年に数万円から十数万円の保険料を払うことになります。
基準は原則130万円未満ですが、2025年10月から19〜22歳は150万円未満に広がりました(厚生労働省)。18歳と23歳以上は130万円未満のままです。
税金とは数え方が違う点に注意してください。
| 税金 | 健康保険の扶養 | |
|---|---|---|
| 期間 | 1月〜12月の支給額 | これから1年間の見込み |
| 通勤手当 | 含めない | 含める |
2026年4月からは、雇用契約書の賃金から見込まれる年収が基準未満なら、原則として扶養と認められる扱いも始まりました(日本年金機構)。運用は健康保険組合ごとに違うので、最終的には親の勤務先の健康保険に確認してください。
長期インターンが業務委託なら、線は62万円まで下がる
請求書や支払通知書で報酬を受け取る長期インターンや外注の仕事は、多くが業務委託です。業務委託の報酬には給与所得控除(74万円)が無く、報酬から経費を引いた額がそのまま所得になります。そのため、すべての線が74万円ぶん手前に来ます。
| 線 | アルバイト(給与) | 業務委託(経費0円) |
|---|---|---|
| 住民税がかかり始める | 約119万円 | 約45万円 |
| 親の扶養控除の上限 | 136万円 | 62万円 |
| 親の控除が減り始める(19〜22歳) | 159万円 | 85万円 |
| 自分の所得税がかかり始める | 178万円 | 104万円 |
よく言われる「62万円を超えたら扶養から外れる」は半分だけ正しいです。19〜22歳なら、62万円を超えても特定親族特別控除に切り替わるだけで、所得85万円までは親の控除額は変わりません。 18歳・23歳以上なら62万円が本当の線です。
業務委託は年末調整の対象外なので、条件によっては翌年に自分で確定申告をします。源泉徴収された所得税は確定申告で取り戻せることがあり、経費の領収書を残しておけば、そのぶん線が後ろにずれます。
稼いだ額と手取りの関係を、グラフで試す
ここまでの線を全部入れて、稼いだ額に対して、家計にいくら残るかを計算したグラフです。働き方・年齢・親の年収を選び、スライダーで額を動かすと内訳が出ます。同じものは年収の壁シミュレーションでも使えます。
- 家計に残る額(本人の手取り − 親の増税)
- 本人の手取り
- 働き損の区間(少なく働いたほうが家計に多く残る)
- 119万円
- 住民税がかかる
- 150万円
- 健康保険の扶養
- 159万円
- 親の控除が減る
- 178万円
- 自分の所得税がかかる
- 197万円
- 親の控除0円
| 所得税(本人) | −0.0万円 |
|---|---|
| 住民税(本人) | −0.9万円 |
| 国民健康保険料(本人) | −9.8万円 |
| 本人の手取り | 139.3万円 |
| 親の税金の増加 | −0.0万円 |
| 家計に残る額 | 139.3万円 |
150万円を境に家計に残る額が下がり、163万円まで働いてようやく元の水準に戻ります。
概算です。住民税は東京23区などの基準、国民健康保険料は東京23区の料率に近い値(軽減なし)、 業務委託は経費0円で計算しています。国民年金(20歳以上)は扶養と関係なくかかるため含めていません。 親の税金は、所得税率が控除の増減で変わらないものとして計算しています。
緑の太線は、本人の手取りから親の税金の増加分を引いた「家計に残る額」です。読み取れるのは3つです。
- 19〜22歳のアルバイトは、150万円の段差が唯一の大きな落とし穴。 家計に残る額が約9万円下がり、元に戻るのは163万円前後です
- 159万円から上は、小刻みで緩やか。 家計に残る額は全体としては増え続けます
- 業務委託、18歳・23歳以上は、段差が手前に来る
まとめ:19〜22歳は150万円未満、18歳・23歳以上は130万円未満が目安
| 線 | 19〜22歳 | 年末に18歳・23歳以上 | 越えると |
|---|---|---|---|
| 健康保険の扶養 | 150万円未満 | 130万円未満 | 自分で保険料を払う(影響が最も大きい) |
| 親の税金の控除 | 159万円まで満額 | 136万円以下 | 親の税金が増える |
| 自分の所得税 | 178万円まで0円 | 178万円まで0円 | 所得税がかかる |
| 自分の住民税 | 約110万円台後半〜 | 同左 | 年数千円〜1万円台 |
守るべき線は、税金ではなく健康保険の扶養です。 年末までに、次の4つを確かめてください。
- 給与明細の支給額を、支給日ベースで全部足したか(12月に働いても給料日が1月なら来年の収入)
- 掛け持ちしている場合、全部の勤務先の分を合算したか
- 健康保険の判定用に、交通費込みの1年間の見込み額を出したか
- 線に近いなら、見込み年収と12月31日時点の年齢を親に伝えたか
バイト代から引かれた所得税は、年収178万円以下なら年末調整か確定申告(還付申告は5年間できる)で戻ります。必要な金額からシフトを逆算する方法は大学生のバイトは週何回が適切かにまとめています。
よくある質問
2026年、大学生はバイトでいくらまで稼いでいいですか?
19〜22歳(その年の12月31日時点)で給与収入だけなら、親の健康保険の扶養に残れる150万円未満が、家庭全体で損をしないための目安です。親の税金の控除は159万円まで満額、本人の所得税は178万円まで0円なので、150万円未満に収めればこの2つは越えません。ただし住民税はそれより手前の約110万円台後半からかかり始めることがあります。
103万円の壁はなくなったのですか?
所得税の扶養控除の線としては、2025年分で123万円に、2026年分で136万円に上がっています。さらに19〜22歳の子は、136万円を超えても特定親族特別控除によって159万円までは親の控除が満額のまま残ります。103万円を基準にシフトを抑える必要は、もうありません。
18歳の大学1年生も150万円まで大丈夫ですか?
いいえ。年齢はその年の12月31日時点で判定するため、年末に18歳の人は特定親族特別控除の対象外で、親の扶養控除が残るのは給与収入136万円まで、健康保険の扶養は130万円未満です。1年生は誕生日によって線が違うので注意してください。
大学院生や、4年生で23歳になる人はどうなりますか?
12月31日時点で23歳以上なら、特定親族特別控除も健康保険の150万円の特例も対象外です。親の扶養控除が残るのは給与収入136万円まで、健康保険の扶養は130万円未満で、18歳の人と同じ線になります。浪人・留年をした人や誕生日の早い4年生も、年末の年齢で確認してください。
バイト代から引かれた所得税は戻ってきますか?
年収が178万円以下なら、2026年分の所得税は最終的に0円になるため、引かれた分は戻ります。12月時点で働いている勤務先に扶養控除等申告書を出していれば年末調整で精算されます。途中で辞めた・掛け持ちしている場合は、翌年に確定申告(還付申告)をすると戻ります。還付申告は5年間できます。
長期インターンが業務委託契約の場合、いくらまでなら扶養に入れますか?
業務委託の報酬には給与所得控除が無いため、報酬から経費を引いた所得が62万円を超えると、親の扶養控除の対象から外れます。ただし19〜22歳なら、そこから先は特定親族特別控除に切り替わり、所得85万円までは親の控除額が63万円のまま変わりません。健康保険の扶養は150万円未満が基準ですが、経費の扱いは保険者ごとに違います。年末に18歳の人は、所得62万円を超えた時点で親の控除がまるごと無くなります。
12月に働いた分は今年の収入ですか?
税金は、働いた日ではなく給料が支払われた日で年を判定します。12月に働いた分でも、給料日が翌年1月なら翌年の収入です。年末に調整するときは、給与明細の支給日を見てその年に入る分を数えてください。